こんにちは。ヤネウラログ、運営者の「イエ吉」です。
注文住宅3000万実例で検索すると、写真や間取りがズラッと出てきてワクワクする反面、あなたも「これ、うちも同じ金額で建つの?」って急に不安になりません?ここ、気になりますよね。
結論から言うと、同じ3000万円でも、土地込みなのか土地ありなのかでスタート地点が違います。
さらに建てるエリア、延床30坪か35坪か、平屋か2階建てか、坪単価、建物本体価格、付帯工事、諸費用、外構まで含めるかどうかで、見えてくる家の中身はガラッと変わります。
住宅ローンの金利や返済年数、頭金、年収の前提も絡むので、よく見る「土地込み」「ローコスト」「ハウスメーカー」「工務店」「規格住宅」「自由設計」みたいな言葉だけで比べると、どうしてもズレやすいんですよね。
なのでこの記事では、映える実例を並べて終わりではなく、総額と本体価格を分解して、間取りや仕様の優先順位を整理し、ハウスメーカー選びまで「あなたの条件に当てはめて再現できる型」に落とし込みます。
読み終わるころには、実例を見ても迷子にならず、「自分はこのパターンで行けそう」と判断できる状態を目指します。
ポイント
- 3000万円に何が入るかの整理方法
- 土地別で予算の中身が変わる理由
- 年収と返済比率の目安を家計に当てはめる考え方
- 実例を自分の条件に再現する手順
スポンサーリンク
注文住宅3000万円の実例の見方
ここでは、実例を見る前に揃えるべき前提をまとめます。
最初に「3000万の定義」を揃えるだけで、実例の解像度が一気に上がります。
家づくり全体のどの段階で予算や住宅会社を比べるか整理したい場合は、注文住宅・家づくりの流れと期間で全体像を確認しておくと、この3,000万円の実例を自分の計画に当てはめやすくなります。
3,000万の家総額を分解
まず大事なのは、3,000万円が「建物だけ」なのか「総額」なのかを分けることです。
実例が刺さるほど、ここを見落としやすいんですよね。検索で出てくる「3000万の家」って言葉、だいたいこの2種類が混ざっています。
だから、同じ3000万でも「豪華すぎる実例」と「意外と普通な実例」が並んで見えてしまう。
ここが混乱のスタート地点です。
注文住宅の見積もりは、ざっくり分けると「本体」「付帯」「外構」「諸費用」に分かれます。
ここで厄介なのが、会社によって「どこまで本体に含むか」が違うこと。
たとえば照明・カーテン・エアコンが“最初から入ってる会社”もあれば、“全部別途”の会社もあります。
だから比較するときは、価格の数字よりも、見積もりの範囲を先に揃えたほうが早いです。
さらに言うと、注文住宅は「割合」だけでなく、契約から引き渡しまでにどの費用をいつ支払うのかも確認しておく必要があります。
ローン手数料、登記、火災保険、印紙、税金などは、建物本体とは別にまとまった負担になることがあります。
本体価格だけで予算を組むのではなく、支払い時期と資金の出どころまで含めて確認しておくと安心です。
ここ、あるあるです。
費用配分イメージ(あくまで一般的な目安)
| 項目 | 中身の例 | 目安割合 |
|---|---|---|
| 本体工事 | 建物そのもの | 約70〜80% |
| 付帯工事 | 給排水引込、地盤改良、照明、空調など | 約15〜20% |
| 外構 | 駐車場、門柱、フェンス、庭 | 0〜10%(幅が大きい) |
| 諸費用 | 登記、ローン手数料、保険、税金など | 約8〜12%(現金注意) |
土地なし総額3,000万円のリアル配分(例)
- 土地代:800万円(諸経費込の想定)
- 建物本体:1,700万円(家選びの基準になりやすい)
- 付帯工事:300万円(地盤改良・水道引込など)
- 諸費用:200万円(ローン・登記・保険など)
結論:総額3,000万円(土地込み)の人は「本体1,000万円台後半」が現実ラインになりやすいです。逆に、本体2,500万〜3,000万の実例は「土地あり前提」か「総額が3,000万を超えている」可能性が高いです。
たとえば「総額3,000万」のつもりで実例を見ていたのに、その実例が「建物本体3,000万」だったら、そりゃ豪華に見えます。
逆に「土地込み総額3,000万」の実例は、建物がコンパクトになりやすいのが普通です。
実例写真が良すぎて心が揺れるときほど、冷静に「これは総額?本体?」って一回立ち止まるのが大事かなと思います。
3,000万円の実例だけでなく、注文住宅全体の総額や費用内訳の相場感も先に確認したい方は、注文住宅の相場・総額と費用内訳もあわせて確認してください。
ちなみに予算の考え方は、家づくりの予算の決め方と年収別の総額の考え方で詳しくまとめています。
総額の決め方で迷っているなら、先にここを固めるとブレにくいです。
土地別で中身が変わる
3000万という数字がややこしい最大の理由は、土地の有無で「建物に回せるお金」がガラッと変わるからです。
ここを理解すると、実例を見る目が一気にラクになります。
「同じ3000万なのに、なんでこの家は広いの?」って疑問、だいたい土地条件の違いです。
よくある2パターン
- 土地込み総額3,000万:土地代が増えるほど、建物・付帯・外構が圧縮される
- 土地あり(建て替え等)で建物に3,000万:面積や性能、設備に投資しやすい
土地込み総額で成立させるなら、建物は「コンパクト」「シンプル形状」「オプション絞る」が基本になります。
ここで言うコンパクトは“狭い”じゃなくて、“ムダがない”です。
たとえば廊下を減らす、収納をまとめる、水回りを寄せる。
こういう整理で、延床の数字以上に住みやすさが上がります。
一方、土地ありで建物に3,000万寄せられるなら、断熱やサッシ、外壁、収納、設備グレードに回す余裕が出ます。
ただし土地ありでも、外構や付帯が増えると総額は普通に上がります。
だから「土地あり=建物に全振りできる」と決めつけないほうが安全です。
ここ、見落としやすいんですよね。
チェックのコツは「表示されてない費用ほど危ない」と思うこと。
土地込み実例でよくあるのが、外構が最小だったり、カーテンやエアコンが別途だったり、地盤改良が“たまたま不要だった”ケースだったりします。
実例は悪くないんです。
悪いのは、あなたの条件に当てはめたときの追加費用を見落とすこと。
ここ、ちゃんと対策できます。
土地込み総額3,000万円では建物に回せる金額が限られるため、もう一段低い予算帯との違いも見ておくと判断しやすくなります。注文住宅2,000万円の間取りと費用配分と比べると、予算を増やしたときに何へ優先配分するか整理しやすくなります。
3,000万の家土地ありの前提
土地ありの3,000万は、わりと「攻められる」ゾーンです。
ここでのコツは、面積を増やすのか、性能・設備を上げるのかを先に決めること。
土地がある時点でスタートラインが強いので、計画さえブレなければ満足度は上がりやすいです。
土地ありで起きやすい勘違い
土地があると、「じゃあ建物は広くできるよね!」ってなりがちなんですが、実際は外構や解体、地盤改良、仮住まいなどが重なると、建物にフルで3,000万入らないケースもあります。
特に建て替えは、解体費や仮住まい費が目立たないのに効いてきます。
あと、地盤改良は“運”もあるので、予備費として見ておくほうが安心です。
土地ありでも総額が膨らむ代表例
- 建て替えの解体費と仮住まい費
- 地盤改良や擁壁の補修
- 外構をしっかりやりたい(駐車場2台、フェンスなど)
もうひとつ、土地ありの盲点は「既存インフラが古い」パターンです。
給排水や電気容量、ガスの引込位置が今の暮らしに合ってないと、やり替えが必要になることがあります。
これ、見積もりの序盤に入ってないと後から出てきて焦るやつです。
なので私は、土地ありの人ほど、早めに現地確認と“付帯の洗い出し”をやっておくのをおすすめします。
なので、土地ありでも「建物3,000万」なのか「総額3,000万台」なのかは最初に線引きしておきましょう。
線引きさえできれば、実例はめちゃくちゃ役に立ちます。
なぜなら、土地条件が近い実例を拾いやすいから。
あなたのケースに寄せた学びが取りやすいんですよ。
3000万円の家年収の目安
お金の話はセンシティブなので、断定はしません。
が、判断軸としてはシンプルで、年収よりも返済比率(毎月の返済が家計に占める割合)を重視するのが現実的です。
年収だけで「いける/無理」を決めると、家族構成や車の有無、教育費、貯蓄ペースが抜け落ちます。
あなたの生活に沿うのは、返済比率のほうです。
返済比率20〜25%は「安全ライン」ではなく参考ライン
住宅ローンの負担感は、年収だけでなく、金利・返済期間・他の借入・教育費・車・将来の働き方・貯蓄状況によって変わります。
そのうえで、家計の入り口としては、住宅ローン返済を手取り月収の20〜25%前後に置いて試算する考え方もあります。
たとえば手取り月収40万円なら、20%で約8万円、25%で約10万円です。まずこの程度の返済額で家計がどう見えるかを確認し、教育費や車、保険、貯蓄、固定資産税、将来の修繕費まで重ねていくと判断しやすくなります。
ただし、20〜25%なら安全という意味ではありません。家族構成や支出の大きさによっては20%でも重く、反対に25%を超えても十分な余力がある世帯もあります。
また、金融機関の審査上の借入可能額と、自分たちが無理なく返せる金額は同じとは限りません。
3,000万円という価格帯ありきで借入額を決めず、20〜25%を試算の起点の一つにしながら、生活費や将来支出を残したうえで総予算を決めることが大切です。
メモ
公的な基準として、フラット35では年収に応じた総返済負担率の基準が示されています。実際の借入判断は、他の借入や家計状況も含めて行うのが大切です。(出典:住宅金融支援機構『年収による借入額などの制限はありますか。』)
注意ポイント
金利、借入期間、ボーナス返済、他のローンの有無で返済額は大きく変わります。正確な返済計算は金融機関のシミュレーションや、専門家への相談をおすすめします。最終判断はご自身のライフプランに合わせて行ってください。最新の条件や基準は必ず公式情報をご確認ください。
試算してみて3,000万円の計画が家計に重いと感じた場合は、無理に予算を維持せず、注文住宅が高すぎると感じたときの選択肢も確認して、エリア・広さ・仕様・買い方を動かす方法を比較してください。
住宅ローン候補も比較したい方へ
3,000万円の計画が家計に合うかは、借入額だけでなく金利・返済期間・諸費用などでも変わります。借入額を増やすためではなく、住宅ローンの候補条件を比較したい場合だけ、比較サービスを使う方法もあります。

表示される条件は個別事情や金融機関の審査等によって異なります。契約判断は各金融機関の正式な条件を確認してください。
「固定にするか変動にするか」みたいな話も、年収というより家計の耐久力(教育費のピーク、共働きの安定度、貯蓄の厚み)で変わります。
迷ったら、固定金利の返済額でも回るかを一度試算して、それでも余裕があるなら変動も検討、みたいな順番が安全かなと思います。
あなたの家庭の前提を数字で確認するのが一番です。
ハウスメーカー選びの軸
3000万でハウスメーカーを選ぶときは、ブランド名よりも同じ金額で何が標準に入っているかで見た方が後悔しにくいです。
というのも、注文住宅の満足度って「家の見た目」だけじゃなくて、夏冬の快適さ、光熱費、掃除のしやすさ、収納の使いやすさみたいな“生活の積み重ね”で決まるからです。
私がよく見るチェック項目
- 標準の断熱・サッシ・換気の仕様(ランニングコストに効く)
- 標準の設備グレード(キッチン・浴室・トイレ)
- 構造・耐震の考え方(等級、制震の有無など)
- 見積もりの透明性(付帯・諸費用の出し方)
この中でも特に効くのが「見積もりの透明性」です。
性能や設備はカタログで比較しやすいけど、費用の落とし穴は見積もりに出ます。
たとえば、最初は本体価格が安く見えても、付帯が盛られて結果的に同じ、みたいなことは普通にあります。
なので私は、総額で比較できるように、初回から「本体・付帯・外構・諸費用」の区分を揃えて出してもらうようにしています。
それと、3000万の再現術を強くするなら「メーカーの得意分野」で当てはめるのがコツです。
たとえば、広さ重視ならタマホームのようなコスパ型、土地込みでコストを抑えたいなら規格住宅に強い会社、性能(断熱・気密)を優先するなら高断熱を売りにする会社、みたいに「どこで勝つか」を決める。
ここが決まると、実例の取捨選択が速くなります。
私のざっくり使い分け(考え方)
- 広さを取りたい:同価格帯で延床を稼ぎやすい会社を優先
- 土地込みで抑えたい:規格プランのコスパと付帯の強さを優先
- 性能を上げたい:標準断熱が強い会社を優先(オプションで盛ると高くつく)
あと、地味に大事なのが“担当者との相性”。
同じ会社でも、提案の方向性や説明の丁寧さが違います。
見積もりの数字だけで決めず、疑問にちゃんと答えてくれるか、変更に対して誠実か、も含めて判断するのが、結果的に後悔しにくいです。
注文住宅3000万の実例を型で再現
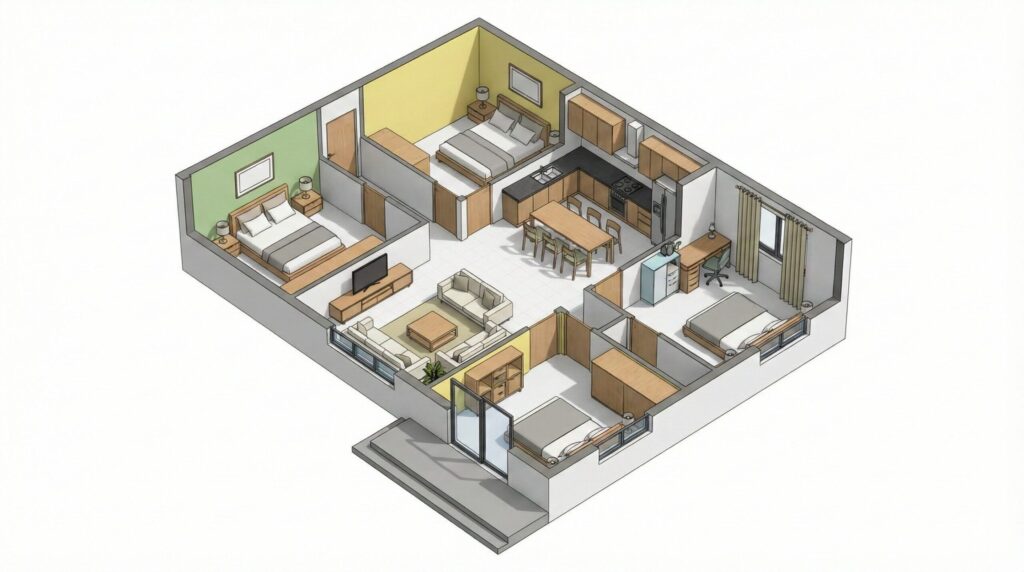
ここからは、実例っぽさを満たしつつ、あなたが再現しやすいように「成立しやすい型」を複数パターンで紹介します。
数字はあくまで目安として、考え方を持ち帰ってください。
タマホーム3000万の家の例
タマホーム3000万の家は、検索でもよく出てきますよね。
強みはシンプルで、コスパ良く面積を取りやすいところです。
部屋数が必要だったり、二世帯っぽい要素を入れたい人にとって、現実的な選択肢になりやすいです。
再現のコツ
「広さを優先したい」「部屋数が必要」「二世帯も視野」みたいなケースでは、仕様を盛りすぎない代わりに面積を確保する方が満足度が上がりやすいです。
広さは正義、みたいな部分は正直あります。
家族が増えたり、子どもが大きくなったり、在宅ワークが増えたりすると、後から面積は足せないですからね。
ただ、ここで大事な注意点があります。
タマホームなど価格と広さのバランスを重視する会社の実例を見るときも、建物本体価格だけなのか、付帯工事・外構・土地まで含む総額なのかを必ず分けて確認してください。
この記事で参考にしている実例の一つでは、延床約60坪・二世帯住宅で、建物本体約2,200万円、付帯約120万円、土地約700万円などを含み、総費用は約4,300万円規模というケースがあります。
つまり「60坪級の家が3,000万円で建った」という読み方ではなく、建物関連の予算と土地を含む総額を分けて見る必要がある実例です。
一方、土地込み総額3,000万円でタマホームを検討する場合は、元記事では35〜40坪前後を一つの目安として置いています。ただし、これは地域・商品・土地価格・標準仕様・オプションで大きく変わるため、「3,000万円なら必ず35〜40坪建つ」という意味ではありません。
オプション全部盛りに寄せれば面積は抑える必要があるし、面積を伸ばすなら仕様は整理する必要がある。ここは“選ぶゲーム”です。
タマホーム系の“成立しやすい”考え方
- 外観は凹凸を減らしてコストを安定させる
- 設備は標準〜中グレードで揃えて差を出さない
- 収納量と家事動線に優先投資する
もう一段、実例を再現しやすくするなら「オプションの扱い」を決めるのがコツです。
太陽光、床暖房、造作、タイル、キッチングレードアップ…このへんは一気に跳ねます。
だから私は、最初から「絶対に欲しいオプション」と「余裕があれば」の2段に分けます。
前者だけで総額の枠内に収まるなら勝ち。後者は、最後に増減できる楽しみに回す感じです。
メモ
同じメーカーでも地域の施工店や時期、仕様、キャンペーンの有無で見積もりは変わります。実例の金額は目安として捉え、必ずあなたの希望条件で見積もりを取り直してください。
ただし、外構をしっかりやる、太陽光や床暖房などを積む、みたいに「追加投資」をすると総額は普通に伸びます。
見積もり段階で“どこまで入れたら3,000万台に収まるか”を確認しておくのが安心です。
平屋は3,000万で難易度高
平屋は人気ですが、3,000万円で考えると、二階建てとは異なるコスト配分になるため慎重な見積もりが必要です。
理由は、基礎と屋根の面積が増えやすいから。
2階建てなら上下に積める床面積が、平屋だと横に広がる。その分、基礎も屋根も大きくなるのでコストが乗りやすいんです。
これ、物理の話で超わかりやすくて、同じ延床30坪でも「総二階(2階建て)」は1階15坪+2階15坪で済むのに、平屋は1階30坪になります。
つまり、平屋は基礎も屋根も“30坪分”必要で、総二階より大きくなりやすい。
その差をイメージする参考値として、元記事では同程度の仕様なら平屋の坪単価が二階建てより5〜10万円程度高くなるケースを目安にしています。
たとえば30坪なら、単純計算では150〜300万円程度の差になるイメージです。ただし、これは基礎・屋根・形状などの違いをつかむための概算で、実際の差額は住宅会社、構造、外観、設備、地域条件によって変わります。
それでも平屋に寄せたいなら
- 延床を欲張らず、動線と収納で満足度を上げる
- 屋根形状や外観の凹凸を減らす
- 部屋数よりLDKの質(天井・採光)に寄せる
平屋の再現で効くのは「密度」を上げる考え方です。
たとえば、廊下を減らすだけで床面積が浮きます。浮いた分を、LDKの天井高や窓計画、収納のまとまりに回す。
すると、広さの数字以上に“いい家感”が出ます。
平屋で見栄えが良い実例って、だいたいこの発想をやっています。
さらに大手ハウスメーカーを基準にすると価格感がつかみやすくなります。元記事で扱っていた住友林業の30坪平屋の目安では、総額3,700万〜4,000万円超になるケースを想定しています。
この数字も「住友林業なら必ずこの金額」という意味ではなく、30坪・平屋・大手ハウスメーカーという条件で3,000万円予算との差を考えるための参考レンジです。商品、仕様、地域、付帯工事、外構などで総額は変わります。
大手ハウスメーカーで平屋を検討する場合も、メーカー名だけで価格を判断せず、建物本体・付帯工事・外構・諸費用を含めた総額で確認してください。
平屋の費用感は、メーカーだけでなく延床面積、屋根形状、基礎、土地条件、標準仕様でも変わります。
最後にもう一点。
平屋は将来の暮らしには優しい反面、プライバシーや防犯、窓の取り方で悩むことがあります。
ここは間取りで解決できる部分も多いので、平屋は「間取りの完成度」が満足度を左右しやすいです。
実例はそのまま真似ずに、“採光の取り方”と“収納のまとめ方”を盗むのが正解かなと思います。
間取りで削る所と残す所
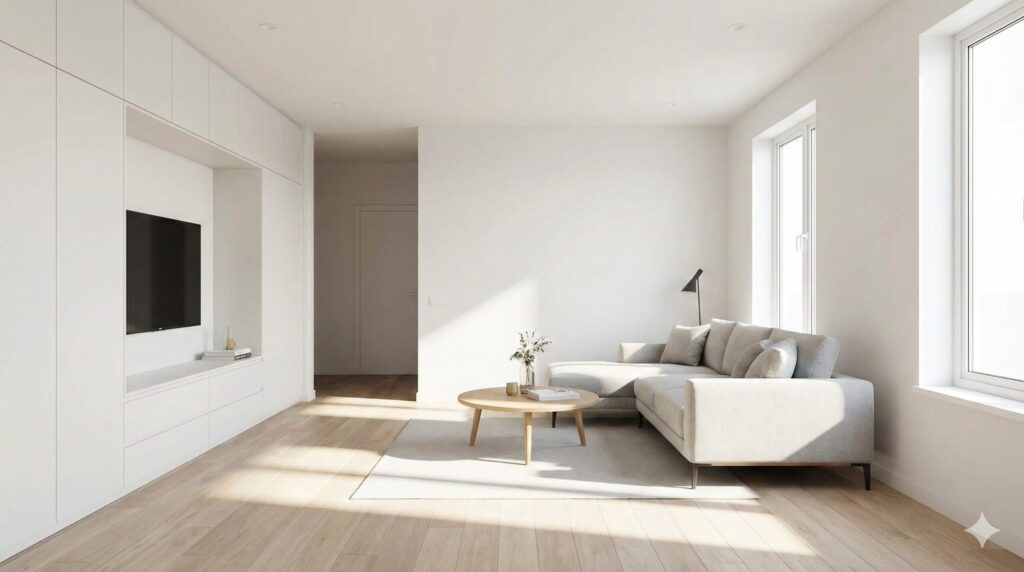
3000万で満足度を上げるなら、間取りは「足す」より削って残すが効きます。
削るべきは、生活の価値を生まない面積です。
ここを削れる人ほど、同じ予算でも「お、良い家」って感じになります。
逆に言うと、ムダ面積が多いと、仕様も面積も中途半端になりやすいです。
削りやすいポイント
ポイント
- 廊下:動線をまとめるだけで面積が減る
- 部屋の過剰な広さ:寝室や子ども部屋は必要十分でOK
- 建具:収納は扉を減らすだけで地味に効く
廊下は、言い換えると「通るだけの面積」です。
ここが多いと、坪単価が上がるほどダメージが大きい。
だから私は、玄関ホールを小さくして、リビング中心で各部屋へつなげる案をまず検討します。
プライバシーが気になるなら、視線が抜けない配置にしたり、引き戸で区切れるようにしたり、やりようはあります。
残すべき場所が決まると、優先順位がハッキリします。
たとえば、キッチンは毎日使うし、洗面は朝の混雑に直結するし、収納は散らかり具合を決める。
ここをケチると、住んでからずっとストレスになる可能性があります。
逆に、使わない部屋の広さや、見えない装飾を削るのは、ストレスが少ない削り方です。
間取りで後悔しやすい落とし穴
吹き抜けやスキップフロア、ビルトインガレージみたいな“効く要素”は、ハマると最高なんですが、コストと構造のハードルが上がります。
やるなら、他を削って一点豪華に寄せるのがコツです。
たとえば吹き抜けをやるなら、部屋数を欲張らない、廊下を削る、窓の種類を整理する、などで帳尻を合わせる。
一点豪華にするときの考え方
- 主役は1つに絞る(吹き抜け+造作+ガレージ全部は危険)
- 面積で調整するより、仕様の整理で調整する
- 光熱費やメンテも含めて“住んだ後”で評価する
実例を見ると、つい“全部盛り”に見えてしまうんですが、実際はどこかで引き算してます。
だから、あなたも「どこを引いて、どこを残すか」を決めれば、3000万でも十分に満足度の高い間取りに寄せられますよ。
3,000万の家土地あり間取りの型
3,000万の家土地あり間取りは、いくつか「鉄板の型」があります。
ここでは施工写真なしでもイメージできるように、モデルケースとして3つ置きます。
数字は断定ではなく、設計の型として見てください。
あなたの家族構成や生活スタイルに合わせてカスタムするのが前提です。
土地あり×建物中心のモデルケース(あくまで一例)
| 型 | 延床目安 | 間取りイメージ | 向いてる人 |
|---|---|---|---|
| 王道2階建て | 30〜35坪 | 3〜4LDK+WIC | 総合バランス重視 |
| 家事ラク特化 | 30坪前後 | 回遊動線+ファミクロ | 共働き・時短重視 |
| 二世帯ライト | 35〜40坪 | 水回り共有+個室多め | 将来同居も視野 |
ポイントは、どの型でも「水回りを寄せる」「1階に収納を置く」「廊下を減らす」をやると、コストも動線も整いやすいところです。
水回りが散ると配管も伸びるし、動線も長くなります。
逆に、洗面・脱衣・ランドリー・収納がまとまると、家事が短くなって生活の質が上がります。
ここ、地味に強いです。
型の使い方は「自分の優先順位に当てはめる」
たとえば王道2階建ては、コストが安定しやすい反面、個性は出しにくい。
だから外観や照明で“高見え”を狙うのが相性いい。
家事ラク特化は、毎日の時間を買う代わりに、部屋数を増やしすぎないのがポイント。
二世帯ライトは、将来の同居を見据えながらも、今の暮らしが窮屈にならない設計が大事です。
逆に、部屋数だけ増やすと広さの割に満足度が伸びません。
「部屋はあるけど、LDKが狭い」「収納が足りない」「洗濯動線が長い」みたいなストレスが出やすいです。
だから、実例を見るときは“部屋数”よりも“動線と収納の配置”をチェックするのがおすすめです。
おしゃれな家3000万の高見え
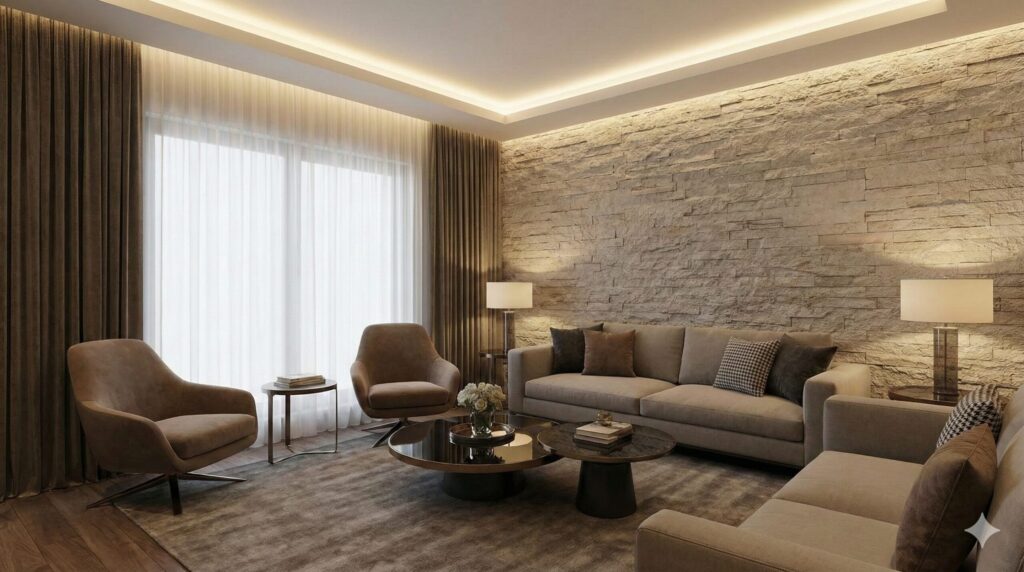
おしゃれな家3000万を狙うなら、素材を全部盛りにするより、見えるところにだけ投資がいちばん効きます。
おしゃれって、実は「高い素材」より「整ってる」ほうが作れます。
逆に、素材が良くてもチグハグだと安っぽく見えやすい。ここ、もったいないんですよね。
外観は「減らす」が勝ち
凹凸が少ないシンプル形状はコストが安定します。
そこにアクセントを一点入れる(玄関まわりだけ異素材、窓のラインを揃える、など)と、高く見せやすいです。
窓の高さや幅が揃っているだけで、外観って一気に“設計されてる感”が出ます。
ここはお金じゃなくて設計の整理で勝てるポイントです。
内装は「照明」と「面」で作る
高級な家具を揃えなくても、間接照明やダウンライトの計画、壁の一面だけ素材感を変える、天井を少し遊ぶ、みたいな“面の作り方”で印象が変わります。
コストをかけるなら、LDKの一等地に寄せるのが満足度高めです。
家の中で一番長く過ごす場所ですからね。
高見えの優先順位(私のおすすめ)
- 窓の配置を揃えて外観を整える
- 玄関〜LDKの視線が当たる面に投資
- 照明で陰影を作る
あと、忘れがちなのが外構です。
家本体がシンプルでも、門柱やアプローチ、植栽が整うと一気に“完成品”になります。
ただ、外構は青天井なので、最初から全部やるより「最低限+後から育てる」もアリ。
たとえば、駐車場の土間は先にやる、フェンスや植栽は後で、みたいに段階を分けると総額が守りやすいです。
注文住宅の3000万円の実例に関するよくある質問
Q1. 注文住宅3000万円は土地込みと土地ありで何が違いますか?
Q2. 3000万円に諸費用や外構はどこまで含めるべきですか?
Q3. 注文住宅3000万で平屋は現実的に建てられますか?
Q4. 注文住宅3000万の年収目安はどれくらいですか?
Q5. 実例をそのまま真似せずに再現するコツは何ですか?
注文住宅3000万の実例から計画に落とし込む手順まとめ
最後に、注文住宅3000万実例を見て「いいな」で終わらせず、あなたの計画に落とし込む手順をまとめます。
実例は眺めるだけだと迷子になりますが、手順さえ決めれば最強の教材になります。
ここ、今日いちばん大事なパートです。
やることはこの4つでOK
簡単な流れ
- 土地の有無と建築エリアを決める(ざっくりでいい)
- 3,000万に含める範囲を決める(外構・諸費用まで入れるか)
- 優先順位を3つに絞る(広さ/性能/デザイン など)
- 同条件で相見積もりを取る(無理なく比較できる複数社で条件を揃える)
この4つが揃うと、実例の見え方が変わります。
たとえば、あなたが「土地込み総額3,000万」「延床は30坪前後」「2階建て」「外構は最小」と決めたら、見るべき実例が一気に絞れます。
逆に、ここが決まってない状態で実例を見続けると、条件がバラバラな家が混ざって、気持ちだけが疲れちゃいます。
相見積もりのときは、要望を“盛った版”と“削った版”の2つを作るのもおすすめです。
盛った版は理想の上限、削った版は予算内の現実案。
この2つを出すと、各社の提案力が見えますし、「何を削ればどれくらい下がるか」も掴みやすいです。
ここまでできると、実例から学んだことがちゃんとあなたの家に変換されます。
注意ポイント
この記事の数値やモデルケースは、あくまで一般的な目安です。建築時期、地域、地盤、仕様、金利で条件は変わります。正確な費用は各社の見積もりと公式情報をご確認ください。最終判断は、施工会社・金融機関・専門家に相談したうえで進めるのがおすすめです。
実例は、真似するための答えじゃなくて、あなたの条件に合わせて再現するためのヒント集です。
総額を分解して、優先順位を決めて、近い型に当てはめる。
これがいちばん失敗しにくい進め方かなと思います。
理想の間取りイメージが固まってきたら、次は同じ条件で住宅会社を比較できる状態にしていきましょう。
候補を比べるときは、本体・付帯工事・外構・諸費用の条件を揃えてから比較してください。
そのうえで候補となる住宅会社を絞る段階へ進むなら、次のロードマップを使ってください。
-
-
【決定版】ハウスメーカーの選び方ロードマップ|工務店との違いから「優秀な営業マン」の見つけ方まで
こんにちは。ヤネウラログのイエ吉です。 「ハウスメーカー選び、何から始めたらいいかわからない」「何社も見ているうちに、違いが分からなくなってきた」と感じていませんか。 住宅会社は、価格・構造・断熱・保 ...
続きを見る