こんにちは、ヤネウラログ運営者のイエ吉です。
ヘーベルハウスの価格を調べると、坪90万円という話もあれば、総額では坪150万円を超えたという話も出てきます。同じ会社なのに、どうしてここまで違うのかと戸惑うかもしれません。
この差を読むとき、私が最初に見るのは「いくら」よりも「どこまで入った金額か」です。本体だけの価格と、外構や融資費用まで含めた支出を並べても、予算の判断には使いにくいんですよ。
本体坪単価は、一般的な予算検討の目安として90万〜130万円程度の幅を置くことがあります。ただし、公式の全国共通定価や最新の全契約平均ではなく、この範囲に収まると約束する数字でもありません。
この記事では、価格の計算条件、坪数別の試算、見積もりの増減、入居後の負担まで順に見ていきます。あなたの建築予定地と暮らしを当てはめて、相談前の予算と、契約前に残してはいけない不明点を確かめていきましょう。
ポイント
- 坪単価と入居までの総額の違い
- 坪数と条件をそろえた費用の試算
- 見積もりの増額を防ぐ確認方法
- 返済と維持費を含めた予算の決め方
スポンサーリンク
ヘーベルハウスの坪単価の見方
金額に含まれる範囲をそろえて比較する
坪単価は家の価格をつかむ入口にはなりますが、購入の支払額そのものではありません。同じ言葉で別の費用を表していないかを先に確かめます。
本体坪単価と総額坪単価
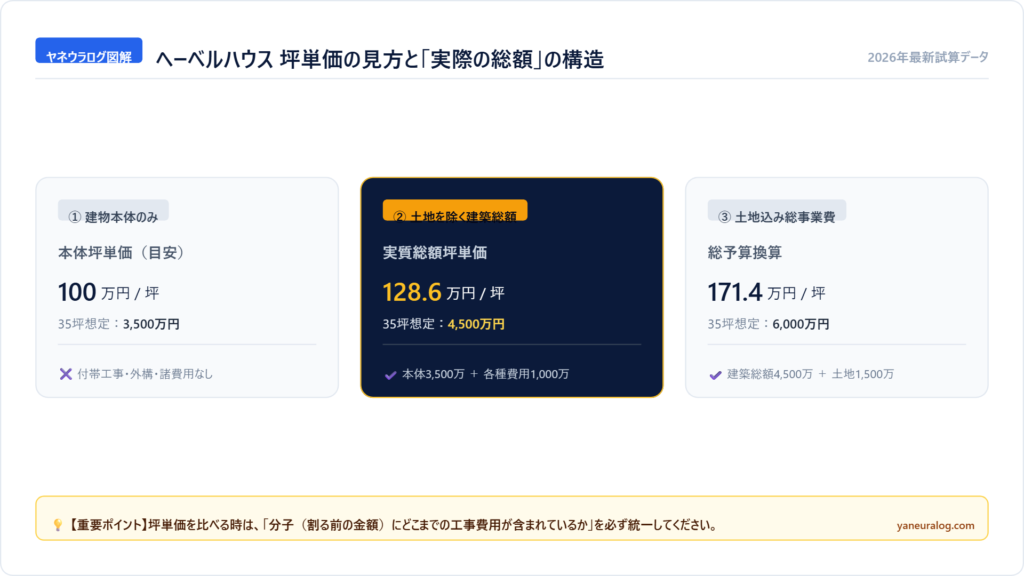
本体坪単価は、建物本体の工事費を面積で割った数字です。一方、土地を除く総額坪単価には、付帯工事、提案工事、外構、諸費用などを含めて計算する場合があります。
たとえば35坪で本体3,500万円なら、本体坪単価は100万円。同じ家でも、本体以外に1,000万円を見込めば、土地を除く4,500万円を35坪で割った値は約128.6万円になります。
どちらかの数字が間違いなのではなく、分子に入れた費用が違うだけです。見積もりを受け取ったら、本体、入居までの総額、土地込みの総予算を別々に書き出しておくと、話が食い違いにくくなります。
ここで気を付けたいのが「コミコミ」という表現。外構まで含むのか、空調は一部だけなのか、融資費用は別なのかによって内容が変わるため、言葉だけで判断しないでください。
同じ35坪でも坪単価の見え方は変わる
| 計算対象 | 金額の仮定 | 35坪で割った値 | 含まないもの |
|---|---|---|---|
| 建物本体 | 3,500万円 | 100万円/坪 | 付帯工事・外構・諸費用・土地 |
| 土地を除く総額 | 4,500万円 | 約128.6万円/坪 | 土地取得費など |
| 土地込みの事業総額 | 6,000万円 | 約171.4万円/坪 | 別枠の生活予備費など |
延床面積と施工面積を分ける
坪単価を割り算するときの面積にも違いがあります。延床面積は各階の床面積を合計する考え方ですが、施工面積はバルコニーなどを含め、会社ごとに算出範囲が異なることがあります。
同じ3,500万円を延床35坪で割れば100万円、施工面積40坪で割れば87.5万円です。金額も建物も同じなのに、分母を変えるだけで数字は下がって見えます。
吹き抜け、屋上、半屋外空間は工事費がかかっても、条件によって延床面積に入らない部分があります。その面積が大きい家と、居室中心の家を坪単価だけで比べるのは難しいですね。
図面では延床面積、見積もりでは計算に使った面積とその定義を確認しましょう。坪表示だけでなく平方メートルも残しておくと、面積の丸め方によるずれも確かめられます。
税込と契約時期を確かめる
税抜の本体価格と税込の総額が混ざると、比較の出発点から差が生まれます。見積書の小計、消費税、合計を見て、どの段階の数字を坪単価にしたのかを確かめてください。
過去の建築実例については、記事の更新日ではなく、見積取得年や契約年が重要です。最近更新されたページでも、掲載されている金額は数年前の契約ということがあります。
資材、労務、設備や標準仕様が変われば、同じ広さの家でも価格は変わります。昔の安い実例を現在の目標額にする前に、建築年と工事範囲が近いかを見ておきましょう。
値引き前か後か、補助金を差し引く前か後かも分けます。比較のためには、いったん税込の契約・支出総額に戻し、割引や支援制度を別の欄に置く方法が分かりやすいですよ。
平均価格を自分の予算にしない
施主アンケートの平均値には、面積、地域、建築年、設備の違いが混ざります。平均より高い見積もりだから不当、低いから割安という結論には直結しません。
特に小さな住宅では、浴室やキッチン、設計など、面積に比例しない支出が少ない坪数へ配分されます。面積を抑えても、坪単価まで同じ割合で下がるとは限らないのです。
私は、全国の平均を細かく追いかけるより、自宅と近い面積・階数・設備の条件で二つの提案を比べる方が、契約判断には役立つかなと思います。数字の細かさより、比較条件の近さです。
坪単価は比較の補助に使い、契約するかどうかは必要な支出を含めた総額で判断しましょう。平均値を無理に目標にする必要はありません。
坪数別に建築総額を試算する
本体以外の費用も含めて予算の幅をつかむ
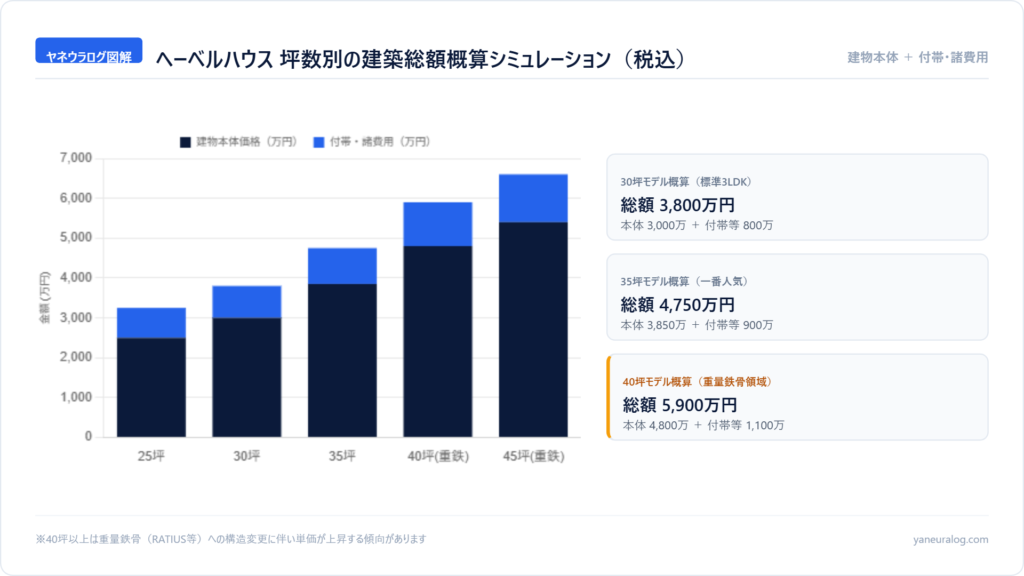
ここでは、金額の足し方をつかむために条件を置いて試算します。商品の販売価格、実際の契約事例、建築可能額を示す表ではありません。
試算の条件と含まない費用
表の金額は税込を仮定し、本体と、本体以外の費用を分けています。本体以外には付帯工事、一般的な設備追加、外構、登記・融資などの諸費用を想定していますが、実際の配分は見積もりで変わります。
土地購入費、土地取得に伴う支出、大規模な造成、擁壁、既存建物の解体、建築中の仮住まいなどは、この試算へ個別には織り込んでいません。必要なら別枠で加算します。
本体坪単価は100万円に統一し、面積を変えたときの本体価格を比較します。本体以外は面積別に仮の枠を置いているため、合計の差額すべてが面積を増やす工事代というわけではありません。
本体以外を一律に何%とする方法は最初の概算には使えても、敷地調査後の見積もりには足りません。土地と希望が見えた段階から、工事項目ごとの金額へ置き換えていきましょう。
本体坪100万円に統一した税込の仮定計算
| 延床面積 | 本体単価の仮定 | 本体価格 | 本体以外の仮定 | 土地を除く合計 |
|---|---|---|---|---|
| 25坪 | 100万円/坪 | 2,500万円 | 750万円 | 3,250万円 |
| 30坪 | 100万円/坪 | 3,000万円 | 800万円 | 3,800万円 |
| 35坪 | 100万円/坪 | 3,500万円 | 900万円 | 4,400万円 |
| 40坪 | 100万円/坪 | 4,000万円 | 1,100万円 | 5,100万円 |
| 45坪 | 100万円/坪 | 4,500万円 | 1,200万円 | 5,700万円 |
注意
表はあくまで一般的な予算検討のための仮定計算です。実際の価格は地域・商品・時期・地盤・仕様などで変わり、表の金額を超える場合もあります。
正確な情報は公式サイトをご確認ください。建築予定地の正式見積もりを優先しましょう。
30坪で見たい費用の境目
30坪の例は、本体坪100万円で3,000万円、本体以外800万円、土地を除く合計3,800万円です。ここへ土地や解体費を足す場合、総額4,000万円という予算に収まるとは限りません。
3,800万円が試算上の合計でも、上限予算が同額なら余白がない状態です。地盤補強や設備変更で支出が増えたとき、削る対象がなくならないよう予備費を残します。
30坪をどこへ配分するかも価格の納得感に関わります。廊下や吹き抜けを増やすのか、居室や収納を優先するのかで、同じ延床面積でも家族が使える広さは違ってきます。
予算だけを合わせて収納や洗濯動線を削ると、入居後に家具や物置を買う支出が増えることもあります。面積と金額を一緒に確認し、何を残す30坪なのかを決めたいところです。
35坪と40坪で変わる総額
35坪の例では本体3,500万円に900万円を加えて4,400万円、40坪の例では本体4,000万円に1,100万円を加えて5,100万円です。本体の差500万円と、本体以外の仮予算の差200万円を分けると、合計が700万円違う理由が分かります。
実際に35坪から40坪へ広げるときは、同じ仕様のまま面積だけ変えた差額見積もりを依頼します。水回りの追加や屋根形状の変更が同時に入っていないかも確認してください。
家族の人数だけで必要坪数を決めると、使わない客間や予備室が増えることがあります。今の家具、在宅勤務、来客、将来の個室の使い方まで考えると、必要な広さが具体的になりますよ。
一方で、予算に合わせてすべての部屋を少しずつ縮めると、使いにくい家にもなりがちです。広さを残す部屋と兼用する場所を決めたうえで、面積別の二案を見せてもらいましょう。
平屋や三階建ては別条件で見る
平屋は同じ延床面積の総二階に比べ、基礎や屋根の面積が大きくなる傾向があります。ただし、階段をなくせることや形状の違いもあり、すべての平屋が同じ比率で高くなるわけではありません。
三階建ては採用構造、階段、設備配管、敷地の施工条件、防耐火の条件なども変わります。二階建ての坪単価へ単純に三階分の面積を掛ける方法では、必要な予算を読み違えかねません。
二世帯住宅では、玄関や浴室、キッチンをどこまで分けるかも影響します。面積が同じでも設備が二組になる家と一組を共用する家では、見積もりの中身がかなり違います。
「平屋だから」「重鉄だから」という一語で価格を決めず、同じ家族の要望に対して、どの階数なら敷地と予算に合うかを比べてみてください。住み方まで含めた比較が必要です。
平屋を具体的に検討している方は、ヘーベルハウスの平屋の価格・間取り・向く人で、坪数別の費用や敷地条件も確認できます。
見積もりの内訳と増額の原因
未確定の工事と別途費用を見落とさない
総額が動く場面を知っておくと、見積もりを受け取った後に聞くことがはっきりします。金額が大きい項目だけでなく、まだ金額が決まっていない項目も見ます。
本体と提案工事の重複を防ぐ
本体工事には基礎、骨組み、外壁、屋根、内装、標準設備などが含まれますが、細かな分類は見積書によって異なります。設備追加が本体側に入る場合もあるため、項目名だけで足さないようにしましょう。
たとえばキッチンを変更した場合、新しいキッチンの全額を加算するのか、標準品との差額だけなのかを確認します。標準品の減額が反映されていなければ、比較する金額が変わってしまいます。
空調、太陽光、照明、カーテン、収納も同じです。本体、提案工事、施主手配のどこへ計上されているかを一つにそろえると、重複と漏れを見つけやすくなります。
見積書を読み解く目的は、メーカーの原価を推測することではありません。あなたが依頼した物と工事が、いくらで、どの書面に含まれているかを確かめることです。
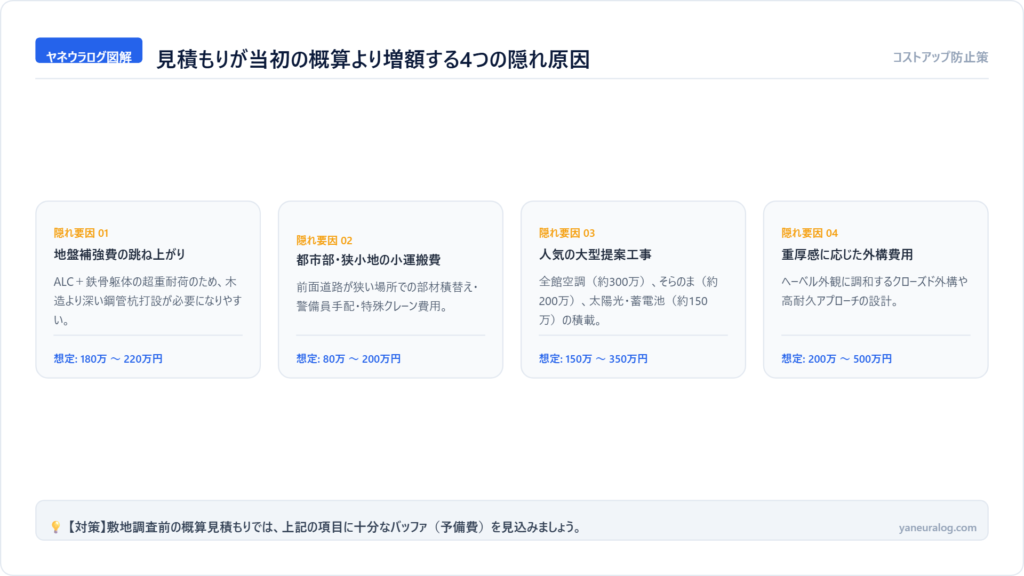
地盤補強は調査結果で変わる
地盤補強の必要性は、地盤の状態、建物の荷重、配置、基礎設計などを踏まえて決まります。鉄骨住宅だから必ず鋼管杭、木造の倍額といった一律の判断はできません。
ヘーベルハウスでは鉄骨の骨組みに加え、ALCの外壁・床・屋根などを支えます。連続布基礎を含めた重量と荷重の伝わり方を検討するため、他社の地盤工事費だけを流用しないことが大切です。
土地契約前や調査前の見積もりでは、仮の予算枠だけが入っている場合があります。調査費を含むのか、補強工事の上限を想定しているのか、追加が出る条件まで聞いておきましょう。
仮に地盤関係の枠を100万円から200万円へ見直すと、35坪では総額坪単価が約2.9万円上がります。建物の設備を変えなくても数字は動くため、この差を商品自体の値上がりと混同しないことです。
調査後は工法名、本数や長さなどの根拠、残土処分、重機の搬入、保証の範囲を確認します。安さだけで必要な補強を削るのではなく、設計者に理由を説明してもらってください。
他社の金額と差があったときも、同じ地盤データを使っているか、建物の位置や形状が同じかを確かめます。工法の名前だけを並べても、価格差の理由は分からないことがあります。
狭い道路と高低差を確認する
前面道路が狭い土地では、部材を小型車へ積み替える運搬や、重機の配置、安全対策などが必要になる場合があります。建物本体の坪単価には見えにくい支出です。
土地の広告に建築可能とあっても、希望する会社と商品で、追加費用なく施工できるとは限りません。道路幅、電線、隣地との距離、資材置場なども現地で見てもらいましょう。
高低差のある敷地では、造成、階段、土留め、擁壁、排水計画の費用も確認が必要です。既存の擁壁があるからそのまま使えるとは決めず、調査と専門的な判断を受けます。
土地が安く見えても、建築準備の費用がかさめば事業全体では高くなることがあります。買付の前に、土地価格と建築上の追加支出を一組で検討したいですね。
外構と配管を後回しにしない
駐車場、境界のフェンス、門柱、排水、庭まで含めた外構は、暮らしを始めるための工事です。建物へ予算を使い切ってから考えると、必要なものまで削ることになりかねません。
敷地が広いと舗装やフェンスの量が増え、旗竿地では配管が長くなる場合があります。家の坪数が同じでも外構や屋外給排水の金額が変わる理由は、こうした敷地条件にもあります。
外構を別の会社へ頼むなら、建物側との境界を決めます。水栓や電源、雨水処理、地盤の高さ、引渡し後の工事時期など、双方が見込んでいない工事がないか確認してください。
最初から豪華な庭を完成させなくても構いませんが、安全な出入りと排水、境界に必要な部分は残したいところ。後で足せる装飾と、建物工事と連動する部分を分けて考えましょう。
融資と登記などの現金支出
諸費用には、登記、融資手数料、保証料、保険、各種手続きなどが含まれます。見積書によって設計・申請費が工事費側に入ることもあるので、割合だけで重ねて加算しないことが大切です。
住宅ローンの手数料は金融機関や商品によって異なり、借入額に連動するタイプもあります。借入額を増やしたとき、利息だけでなく初期の手数料も増えるかを確認します。
注文住宅では、土地代や着工・中間金と、融資が実行される時期が合わないことがあります。つなぎ融資や分割実行の利息、家賃と返済が重なる期間も資金繰りに影響する部分です。
引越し、家具、家電、通信の開通なども忘れずに。建物の見積書へ載っていなくても家計から出るお金なので、入居までの支払予定表に加えておきましょう。
商品と仕様で価格を調整する
残したい暮らしを決めて減額案を比べる
予算を下げるときは、すべての設備を一段ずつ下げる前に、商品、面積、形状、工事範囲を見直します。何を残し、どこなら変えられるかを家族で共有しましょう。
商品名だけで価格順に並べない
CUBICや新大地、重鉄系のRATIUS、FREXなどは、屋根形状、階数、構造、空間の提案が異なります。商品名だけで、どのプランでも成立する固定の価格順を作るのは難しいですね。
商品ごとの構造と選べる空間を先に整理したい方は、ヘーベルハウスの商品ラインナップの違いも参考にしてください。
重鉄系では柱の少ない空間や大開口の提案を受けられますが、その空間を実現する条件と費用を見ます。あなたの希望がほかの構造でも満たせるなら、比較する価値はあります。
たとえばCUBICとRATIUSを比べるなら、同じリビングの広さで柱位置、大開口、天井、外観がどう変わるかを見ます。40坪を超えると自動的に重鉄へ切り替わる、といった面積だけの境目で商品を決めるものではありません。
性能や商品全体も確かめたい場合は、ヘーベルハウスの価格・商品・性能を見渡す総合ガイドも参考にしてください。価格以外で残したい条件を考える助けになります。
マイデッサンは条件を合わせる
MY Dessin(マイデッサン)は、用意された間取りや設備・内装から選んでいくセミオーダーの住まいです。選択肢が自分たちに合えば、打ち合わせや仕様決定を進めやすい方法になります。
ただし、自由設計より必ず坪何万円安い、30坪なら必ず何百万円浮くと決めることはできません。プランの変更範囲、敷地への収まり、追加する設備によって総額は変わります。
特に、選んだプランに合わせるために建物を大きくする場合は注意したいところ。単価が下がっても、必要のない面積や付帯工事が増えれば、支払額が減らない可能性があります。
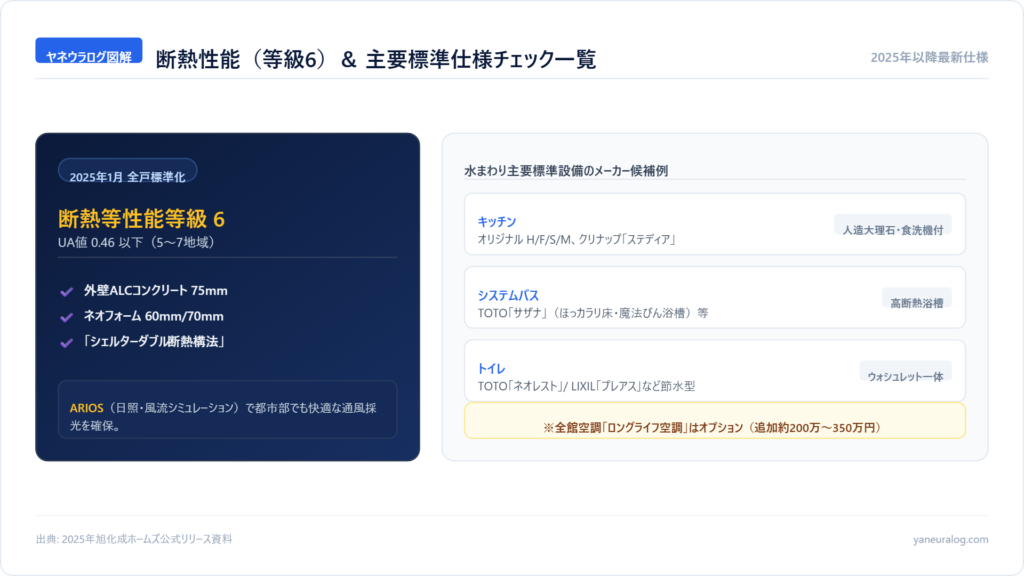
MY Dessinの公式案内では、深型食洗機、浴室暖房乾燥機、室内物干し、リモコン式のダブルロックなどが標準装備として紹介されています。ただし、ヘーベルハウスの全商品・全契約へ一律に当てはめず、自宅のプランと仕様書で確認してください。
買取保証などの制度も、将来の購入額の回収を約束するものとは区別します。契約・査定・維持管理などの条件を別に確認し、目の前の予算を無理に広げる理由にしないでください。
面積を減らす効果を確認する
面積を減らすと、基礎、構造、外壁、仕上げなど複数の工事を見直せる可能性があります。ただし、1坪減らせばそのまま平均坪単価分が減るとは限りません。
浴室、キッチン、申請などは面積を減らしても残るためです。屋根形状や柱配置が変わる場合もあり、減額の結果は変更案の見積もりで確認する必要があります。
削りやすい候補は、目的のない廊下、重複した収納、用途が決まらない予備室など。一方、毎日使う通路幅、洗面の作業場所、家族の持ち物に合う収納は、実寸を見て判断しましょう。
30坪の案と32坪の案を比べるなら、差額と引き換えに変わる生活動作を書き出してみてください。面積が小さい方が必ず効率的でも、大きい方が必ず暮らしやすいわけでもありません。
設備の追加は一つずつ差額を見る
全館空調、太陽光、蓄電池、床暖房、造作収納などを一度に追加すると、何が総額を押し上げたのか分かりにくくなります。希望した設備を一つずつ、採用前後の差額で確認しましょう。
設備名まで決まっている場合は、「ロングライフ全館空調」「エコワンと床暖房」など、提案される機器と工事範囲を具体的に記入します。「そらのま」や屋上利用も、床面積だけでは費用をつかみにくい希望です。
次の表は採用の優先順位を考えるため、私が仮に予算枠を置いた例です。メーカーの公式価格表でも、実際の見積もりを集計した相場でもなく、容量・面積・配管・既存仕様との差額によって必要額は変わります。
優先順位を考えるための仮の追加予算枠
| 希望する内容 | 仮に確保する枠 | 正式見積もりで確かめる範囲 |
|---|---|---|
| ロングライフ全館空調 | 250万〜350万円 | 機器・配管・施工範囲と通常空調との差額 |
| そらのま・屋上利用 | 150万〜300万円 | 面積・仕上げ・防水・手すり・動線 |
| 太陽光発電 | 100万〜200万円 | 容量・機器・設置工事と蓄電池の有無 |
| エコワンと床暖房 | 150万円 | 給湯機器・床暖房面積と標準設備の減額 |
全館空調と通常のエアコン、エコワンと標準の給湯設備などは、置き換える部分があります。表の枠をすべて単純加算せず、撤回する標準設備の減額と、重複する工事を見積書で確認しましょう。
導入費だけでなく、点検、清掃、交換、設置場所も見ます。たとえば空調設備なら、機器を更新する際の作業方法や、天井・収納への影響まで含めて比較したいですね。
太陽光や蓄電池は、発電量、自家消費、電気料金、使用する時間帯などで効果が変わります。営業段階の回収年数だけでなく、置いた条件があなたの暮らしに近いかを確かめてください。
入居後に追加しやすい物と、配管や下地が必要な物も分けます。後で選ぶ場合は、今の工事で準備する費用と将来の工事費を比べ、単なる支払いの先送りになっていないかを見ます。
他社と同じ条件で見積もりを比べる
差額の理由と実際に受け取る内容を確かめる
ヘーベルハウスが高いか安いかは、同じ家族の要望と敷地に対する提案で見ていきます。坪単価の一覧に、条件の違う住宅を混ぜないことが出発点です。
依頼する条件を一枚にまとめる
比較する会社には、建築予定地、総予算、必要な部屋、希望する性能や設備を同じ内容で伝えます。会社ごとに要望を変えると、最終価格に差があっても理由を読み取れません。
面積だけでなく、トイレの数、収納量、駐車台数、空調の範囲、太陽光の有無なども共有しておきましょう。小さな違いに見えても、工事費や暮らしへの影響は無視できない部分です。
ただし、一社で作ってもらった図面を無断で別会社へ渡す方法は避けます。図面そのものを流用させるのではなく、家族が実現したい暮らしと必要条件を共有する進め方です。
初回は各社の提案を受け、比較の途中で条件が変わったら全社へ同じ変更を伝えます。見積もりを取得した順番だけで、後の会社が有利にならないようにしたいですね。
比較先を選ぶなら、積水ハウスの鉄骨住宅ではダインコンクリートや制震技術シーカス、大和ハウスのxevoΣでは内外ダブル断熱など、比較したい技術までそろえて聞きます。パナソニック ホームズならキラテック外壁や全館空調エアロハスの採用条件が候補です。
積水ハウスの木造シャーウッドで使われるベルバーンと、鉄骨住宅のダインコンクリートも別の外壁です。メーカー名だけの坪単価比較にせず、構造・外壁・空調の組み合わせで価格差を見ると、何にお金を払うかがつかめます。
標準仕様は品番と数量で見る
標準仕様が充実しているという説明を受けたら、自宅の見積もりに含まれる機器の品番、数、設置場所を確かめます。展示場と標準仕様が同じとは限りません。
設備の標準範囲とオプションの違いは、ヘーベルハウスのキッチン・床・窓・玄関の標準仕様も照らし合わせてみてください。
キッチンの天板や食洗機だけでなく、外壁のロングライフコートの仕様も確かめます。メーカーが案内する30年耐久の塗装と、長期の修繕費がゼロという意味は異なり、採用条件と点検の扱いも比較したいところです。
他社には高機能な設備が含まれ、もう一社は別途追加ということもあります。いったん希望仕様へそろえた総額を作り、その後にどこまで下げられるかを考えると比較しやすくなります。
太陽光や蓄電池がサービスと言われた場合も、容量、機器、工事、保証を確認しましょう。名前が同じ設備でも、実際に受け取る内容が違えば金額の比較はできません。
値引きより値引き後の総額
値引き額が大きいと得をした気分になりますが、値引き前の金額や追加工事が異なれば、それだけで優劣は決められません。必要な条件がそろった後の総額を見ます。
100万円引きの提案でも、別途費用が150万円増えれば支出は上がります。逆に値引きが小さくても、必要設備が最初から含まれ、未確定額が少ない提案の方が予算を読める場合があります。
他社の見積もりを使って交渉するなら、架空の金額を伝えず、実際の提案のどこに差があるかを相談します。値引きだけでなく、工事範囲や面積を見直す相談にもつなげてください。
「この日まで」という条件が付いていても、図面や仕様が決まっていなければ急がないこと。契約後の増額や変更条件を確認する時間も、家づくりの費用を守るために必要です。
施主実例は差額の理由を読む
実際にいくらで建てたかという情報は、予算に含め忘れた物を知る材料になります。本体と総額の差、地盤や外構、設備の追加が分かる実例は特に参考になりますね。
一方、施主の金額へ面積だけを合わせても、自宅の見積もりは再現できません。契約年、地域、土地の形、紹介や割引の条件、支出に含めた範囲が異なるためです。
実例を見る際は、最初の概算と最終額を分け、増えた理由と減らした内容も追います。金額が低い実例だけを集めるより、増減の経緯を知る方が準備につながりますよ。
具体的な読み方は、ヘーベルハウスでいくらかかったかを総額の内訳から見る記事でも解説しています。自宅と違う条件を確認しながら使ってください。
家計から総予算と借入額を決める
返せる金額と手元に残すお金を先に決める
建築費の目安がつかめたら、家計側から使える予算を確認します。金融機関が貸せる金額と、あなたの家族が安心して返し続けられる金額は同じではありません。
本体予算より先に全体枠を決める
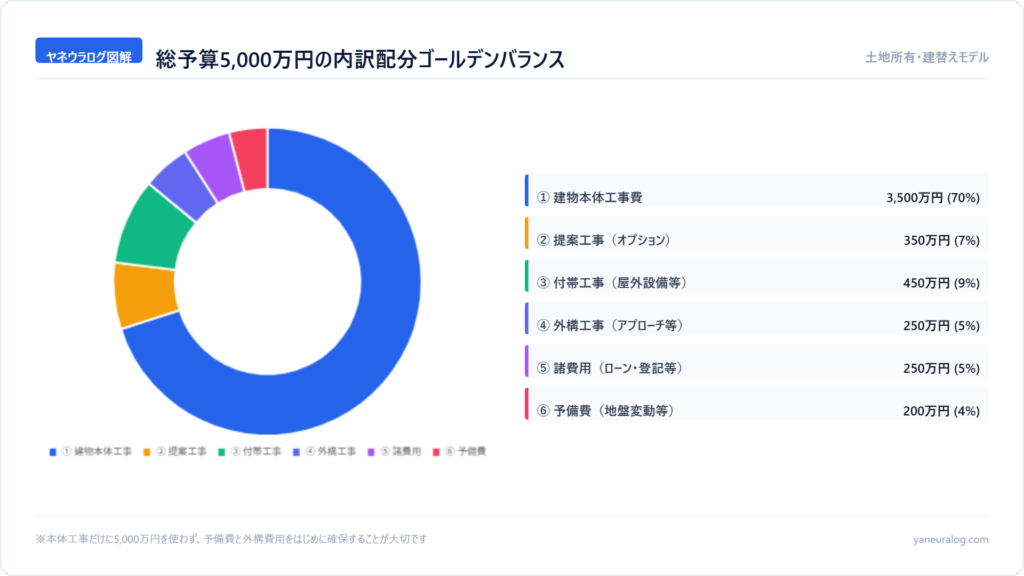
総予算5,000万円を建物だけへ使える場合と、土地込みで5,000万円の場合では、建物へ配分できる金額が違います。最初に土地の有無と、予算の対象を明らかにしましょう。
そのうえで、外構、地盤、諸費用、引越し、予備費の枠を取り、本体へ使える額を逆算します。建物の提案を気に入ってから別途費用を足すと、引き返しにくくなるからです。
表は配分方法の一例で、ヘーベルハウスの標準的な費用割合ではありません。ある項目が増えたら別の枠を見直し、全体の上限を超えていないかを確認する使い方です。
メーカーの資金計画案内でも、本体工事だけでなくその他の費用や維持管理費を考える必要があると説明されています。最初の予算表に載っていない支出まで、自宅の計画へ加えていきましょう。
総予算5,000万円を配分する一例
| 予算枠 | 仮の金額 | 確認すること |
|---|---|---|
| 建物本体 | 3,500万円 | 希望仕様と消費税を含むか |
| 提案工事・空調など | 350万円 | 本体との重複がないか |
| 付帯工事・地盤など | 450万円 | 調査後の増減と精算条件 |
| 外構 | 250万円 | 駐車場・境界・排水の範囲 |
| 諸費用・引越しなど | 250万円 | 融資・登記・保険・家具の範囲 |
| 別枠の建築予備費 | 200万円 | 使途未定のまま残す枠 |
| 合計(土地代を除く) | 5,000万円 | 生活予備費はこの表とは別に確保 |
土地ありでも別途支出はある
所有地へ建てる場合も、古い家の解体、残置物の処分、配管の更新、測量や境界の確認などが必要になることがあります。土地代がゼロでも、敷地に関わる支出がゼロとは限りません。
建て替えでは仮住まいへの引越しと新居への引越しが発生する場合があります。仮住まいの家賃、荷物の保管、既存ローンの扱いも含めて、着工から入居までのお金を見ます。
親族の土地なら、使用する権利や所有関係、抵当権設定、資金援助の税務なども確認したいところです。家族間の了解だけで済ませず、金融機関や必要な専門家へ早めに相談しましょう。
土地購入を伴う場合は、土地の売買代金に仲介、登記、融資などの取得費用を加えます。建築予算と土地予算が別々に膨らまないよう、合計した支払予定で判断してください。
毎月の返済に生活費を重ねる
月々の返済額を見るときは、現在の家賃と同じなら大丈夫と決めない方が安心です。持ち家では固定資産税、保険、修繕、設備の交換なども家計から出ていきます。
収入は年収だけでなく手取りと働き方を見ます。育休、時短、転職、退職などを考え、夫婦が同じ働き方を35年間続ける前提だけで借入額を決めないことが大切です。
教育費や車の買い替えが重なる年もあります。毎月平均では黒字でも、大きな支出が集中する年に資金が足りるか、年単位の家計でも確認しておきましょう。
年収の何倍という数字は入口の目安にとどめます。同じ年収でも自己資金、子どもの人数、ほかの借入、将来の収入で返済の余裕は違うので、特定の年収なら無理なく建てられるとは言えません。
金利が変わった場合を試算する
借入4,000万円、35年、元利均等、ボーナス返済なしとして、金利を全期間一定と仮定した比較が次の表です。実際の金融機関の現在金利や、変動金利の将来予測ではありません。
年1%なら月々約11.3万円ですが、年3%を全期間適用する仮定なら約15.4万円になります。初期の金利だけでなく、返済負担が増えた場合にも家計を保てるかを見てください。
実際に借入途中で金利が変わる場合は、残高と残り期間、金融機関の返済額見直し方法によって結果が変わります。表の差をそのまま将来の増額と考えることもできません。
手数料、保証料、団信の条件、つなぎ融資などは表へ含めていません。金利だけが低いローンを選ぶのではなく、建築時の資金実行と総費用も金融機関へ確認しましょう。
借入4,000万円・35年返済の仮定比較
| 全期間の金利を固定した仮定 | 月々の元利返済額 | 35年間の返済総額 |
|---|---|---|
| 年1% | 約11万2,914円 | 約4,742万円 |
| 年2% | 約13万2,505円 | 約5,565万円 |
| 年3% | 約15万3,940円 | 約6,465万円 |
注意
ローンの試算は条件を固定した参考計算で、融資承認や金利を保証するものではありません。最終的な判断は専門家にご相談ください。
契約する金融機関の商品説明書、返済予定表、諸費用を確認する必要があります。
予備費を頭金へ使い切らない
借入を減らすために手元資金をすべて頭金へ入れると、建築中の追加費用や生活上の急な支出に対応しにくくなります。建築予備費と生活予備費は、目的を分けて確保したいですね。
必要な予備費は、収入の安定性、家族構成、工事の未確定項目などで変わります。一律に何万円あれば十分と決めず、仕事や生活の変化を考えて家族で線を引きましょう。
親族から援助がある場合も、受け取る時期と条件を確かめます。税制の適用は年や契約、取得する住宅などで変わるため、見込みだけで支払計画へ入れるのは避けます。
建てられる上限と、建てた後も貯蓄を続けられる予算は分けて考えましょう。建築費のために、生活を守るお金までなくさないことが大切です。
維持費と支援制度も見ておく
購入後の支出と受け取れる条件を分ける
入居時点の総額が予算内でも、その先の修繕や設備更新に備えられるかで判断は変わります。将来の費用と、受給が確定していない補助金を混ぜないようにします。
無料点検と無料修繕は別
ヘーベルハウスは、構造耐力上主要な部分と雨水の浸入を防ぐ部分について初期30年保証を案内しています。最長60年の保証と60年間の無料点検もありますが、対象や継続条件は別です。
30年目以降の保証継続には、所定の点検と指定の有償補修などの条件があります。点検が無料だから、外壁、防水、設備の修理や交換まで無料という理解にはしないでください。
保証期間内でも、対象外の損傷や消耗、使い方による不具合などは扱いが異なります。建物本体、雨水、設備の保証を一つの「60年」にまとめず、保証書で確かめましょう。
制度の正確な内容は、契約時の書面と公式案内を優先してください。(出典:旭化成ホームズ「長期保証とサービス」)
修繕の積立は金額と時期で考える
外壁、目地、屋根やバルコニーの防水、給湯器、空調、水回りなどは、同じ時期にすべて更新するとは限りません。築30年で必ず400万円などと一律に固定するより、部位別の計画を見ます。
外壁の塗装や目地、防水の維持費を具体的に考えるなら、ヘーベルハウスのALC外壁とメンテナンス費用で確認できます。
たとえば毎月1万5,000円を30年間積み立てると、運用益を考えない合計は540万円です。これは修繕費の保証額や十分な金額ではなく、積立額を考えるための計算例になります。
物価上昇や想定外の故障によって必要額は変わるため、点検や家計の節目で見直します。設備の故障が先に来れば途中で取り崩すので、30年後に全額残る前提にも注意してください。
外部の会社へ工事を頼む場合は、費用だけでなくメーカー保証への影響も確認します。どこで直しても同じ保証が続く、逆に一か所でも他社施工なら全保証が消える、と決めつけないことです。
保険と売却時の扱いも確認する
保険料は建築費とは別の支出です。地震保険には耐震等級による割引があり、等級3は所定の確認資料などの条件を満たすと50%の割引対象になりますが、火災保険まで一律に半額になる制度ではありません。
火災保険の構造級別も、ALCという材料名だけで決めず、保険会社が認める建物の資料で確認します。木造でも省令準耐火建物などがT構造に分類される場合があるため、鉄骨だから必ず他社より安いとは比較できません。
売却では、スムストックに建物と土地を分け、建物の骨組みと内装・設備を別に評価する仕組みがあります。点検や修繕の履歴を残す意味はありますが、希望額での売却や購入費の回収を保証するものではありません。
補助金と控除は確定前に引かない
住宅の補助金や税制は、年度、性能、世帯、立地、面積、工事の時期などで条件が変わります。ヘーベルハウスの商品を選んだだけで、申請や受給が自動的に決まるわけではありません。
具体的には、みらいエコ住宅2026事業にはGX志向型住宅と長期優良住宅などの区分があります。GX志向型住宅は世帯を問わず対象を検討できますが、長期優良住宅の区分は子育て世帯・若者夫婦世帯などの要件があり、同じ性能の家でも世帯によって扱いが異なります。
床面積50〜240㎡、立地、工事の時期なども対象条件です。断熱等級6という説明だけでGX志向型住宅の要件をすべて満たすわけではなく、受付の終了や予算上限もあるため、契約前に事業者へ確認しましょう。
(出典:みらいエコ住宅2026事業「注文住宅の新築・対象要件の詳細」)
受付期間中でも予算上限や申請枠の影響を受ける場合があります。申請する事業者、必要書類、費用、入金時期、不採択になった場合の支払いを相談段階で確認してください。
住宅ローン控除も、借入額に一定率を掛けた金額を必ず全額受け取れるとは限りません。所得や納税額、入居年などにより扱いが変わるため、税理士や税務署などへ確認しましょう。
私は、補助金がなくても資金繰りが成立する計画を先に作り、確定した支援を後で反映する方が扱いやすいと考えています。受け取る前のお金を、契約金の不足を埋める前提にしないためです。
契約前に価格の不安を解消する
未確定額と変更のルールを書面へ残す
契約直前は値引きの有無だけでなく、見積もりの確定度を確認する場面です。総額が後から変わるときの扱いまで、納得してから進みましょう。
図面と見積書の日付を合わせる
打ち合わせの途中では、最新図面と古い見積書が手元に残りやすくなります。窓や収納を変更した後、その差額がどの見積もりへ反映されたかを確認してください。
図面、仕上表、設備一覧、見積書に版や日付を付け、契約する内容が対応している状態にします。口頭で「入っています」と聞いた設備も、品番や数量が書面へ載っているかを見ます。
「別途」「参考」「概算」「一式」と書かれた項目は、内容と精算条件を聞きたいところです。全部を細かな数量に分けられない場合でも、何を含む一式なのかは共有できます。
契約後の変更で、設計費、再申請、工期や支払時期が変わることもあります。増減額の確認方法と、承認する前に工事が進まないかを、担当者と決めておきましょう。
紹介や窓口の条件を先に確認する
法人提携やオーナー紹介などを検討するなら、資料請求や展示場予約の前に、対象条件と既接触の扱いを確認します。後から紹介した形にすれば適用できるとは限りません。
特典や割引率は条件で異なるため、インターネット上の数字をそのまま約束された金額と考えないこと。ほかの制度と併用できるか、何を対象に計算するかも確かめます。
仮に本体3,500万円の2%なら70万円、5%なら175万円です。これは紹介制度の実際の割引率を示す数字ではなく、対象金額と率の掛け算を確かめる例で、付帯工事まで同じ率を掛けられるとは限りません。
住宅会社の知識や比較材料を増やし、必要なら対象メーカーの担当者紹介を検討する方法として、メグリエもあります。仕組みと有料サービスとの違いは、メグリエの料金・利用条件と担当者紹介の注意点で確認できます。
紹介は値引きや担当者の相性を保証するものではありません。対応メーカー、建築予定地、利用条件を確認し、すでに接触している場合はその状況を隠さず相談してください。
残す希望とやめる希望を決める
最終額が予算を超えたときは、「あと少しなら」と上限を何度も動かす前に、家族が残したい条件を確認します。借入を増やす判断と、不要な物を減らす判断を一緒にしないことです。
採光、温熱、動線、収納、外観などから、入居後に変えにくい部分を見ます。設備の見た目を少し変えるだけで済むのか、希望する暮らしそのものが変わるのかを確かめましょう。
一社の提案だけで減額案が思い浮かばない場合は、同じ予算で別の会社がどう提案するかを見ても構いません。目的は価格交渉の材料を増やすことだけでなく、使える選択肢を知ることです。
ポイント
相談時には「総額の上限」「別に残す予備費」「必ず実現したい暮らし」をセットで伝えます。本体価格だけを目標にせず、未確定費用と入居後の支出も含めて判断しましょう。
ヘーベルハウスの坪単価に関するよくある質問
Q1. ヘーベルハウスの坪単価はいくらですか?
A. 本体坪単価は予算検討の一般的な目安として90万〜130万円程度を置くことがありますが、公式の全国共通定価や最新の全契約平均ではありません。商品、面積、設備、建築地によってこの範囲を外れることもあります。
本体に何が含まれるかを確かめ、付帯工事・外構・諸費用を加えた総額で判断してください。
Q2. 30坪なら総額4,000万円で建てられますか?
A. 土地代を除いた総額4,000万円を一つの検討条件にはできますが、建築を約束する金額ではありません。この記事の本体坪100万円・追加費用800万円という仮定では3,800万円です。
地盤補強、都市部の搬入、空調や外構の希望で変わるため、予備費を残したうえで正式見積もりを依頼しましょう。
Q3. マイデッサンは必ず安くなりますか?
A. MY Dessinは選択式の間取りや設備で進めるセミオーダーですが、自由設計より必ず一定額安くなるとは限りません。選べるプランが敷地と暮らしに合うか、変更や追加を含めて確認します。
同じ延床面積、設備、外構、付帯条件で出した二つの総額を比べると判断しやすいですよ。
Q4. 紹介制度で何%値引きされますか?
A. 適用条件や特典は紹介経路、契約時期、地域などで変わる可能性があり、固定の割引率は約束できません。資料請求や展示場予約などの前に、対象条件と既接触の扱いを確認してください。
値引き額ではなく、必要な工事と設備をすべて含んだ支払総額で比較することが大切です。
Q5. 60年保証なら修繕費を見込まなくてよいですか?
A. 修繕費は別に見込みます。60年間の無料点検、構造・防水の初期30年保証、条件付きの最長60年保証はそれぞれ内容が異なり、設備の更新や指定の有償補修が必要になる場合があります。
保証書と長期の修繕計画を確認し、住宅ローンとは別の積立を考えてください。
ヘーベルハウスの坪単価のまとめ
支払総額と家計の余裕で最終判断する
ヘーベルハウスの予算を考えるときは、単価の数字を追うだけでなく、その価格で何が完成するかを確かめることが大切です。最後に契約前の確認点を見ておきましょう。
結論
ヘーベルハウスの本体坪単価は入口の目安として使い、正式な判断は土地・仕様・工事範囲をそろえた総額で行います。付帯工事、外構、諸費用、予備費に加え、返済と維持費も家計へ入れ、同じ希望に対する他社の提案と比べましょう。
最終チェック
- 税込価格と延床面積の計算条件をそろえたか
- 地盤・搬入・外構・諸費用の未確定額を確認したか
- 希望設備と減額案を図面・仕様書に反映したか
- 土地代と生活予備費を建築費とは別に確保したか
- 返済額に税金・保険・修繕積立を加えて確認したか
価格の高低に納得できるのは、差額で何が変わるかが分かったときです。家を建てるための予算と、その家で暮らし続けるためのお金を一緒に考えることが、無理のない選択につながります。
すべての希望を一度にかなえる必要はありません。家族の暮らしに必要な部分へ予算を使い、不明点は契約前に担当者と専門家へ確認してから進めてください。